La operatividad del delito financiero en México experimentó un cambio radical de enfoque. En lugar de perforar las murallas tecnológicas de los servidores centrales, las redes de ciberdelincuentes concentran su actividad en quebrar la percepción de los usuarios mediante ingeniería social y herramientas generativas de Inteligencia Artificial. Durante 2025, el impacto económico directo provocado por la suplantación de identidad y el despojo de credenciales bancarias rebasó los 17,400 millones de pesos a nivel nacional, de acuerdo con diagnósticos de firmas de ciberinteligencia y medios de pago.
El uso de identidades sintéticas para forzar transferencias
El perfeccionamiento de los deepfakes incrementó la vulnerabilidad en las comunicaciones digitales. Datos de la industria señalan que 62% de las empresas ya enfrentó ataques basados en identidades sintéticas: 41% mediante clonación o alteración vocal y 35% a través de videos apócrifos. Con estos elementos hiperrealistas, los estafadores construyen situaciones de apremio que orillan a los propios clientes a autorizar transacciones monetarias de manera voluntaria.
Alejandro Segura, Director de Prevención de Fraudes de Grupo Salinas, abordó esta realidad y la evolución de los protocolos de defensa:
“Los clientes son el principal objetivo de los defraudadores. Las estafas representan el 90% del fraude que ocurre en los bancos de México. Por eso tuvimos que transformar la estrategia hacia un modelo de Seguridad en Capas: educar al cliente, brindarle herramientas de autogestión y vigilar con controles silenciosos para cerrar el paso al delito”.
Gracias a este esquema defensivo, la institución disminuyó en casi un 50% las quejas por fraude radicadas ante la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), pasando de 3,300 casos entre enero y mayo de 2024 a 1,736 en el mismo lapso de 2026.
Empatía institucional y corresponsabilidad con el cuentahabiente
Frente a tácticas de persuasión altamente estructuradas, la respuesta bancaria exige acompañar al usuario sin delegarle toda la responsabilidad del incidente. Gabriela Hernández, Directora Ejecutiva de Afiliación y Captación de Banco Azteca, explicó la postura de la institución frente a la exposición digital:
“Nuestros clientes cada día son más digitales y, en Banco Azteca, entendemos la responsabilidad de acompañarlos en su día a día. Más allá de abrir cuentas, creemos firmemente que quien deposita su dinero con nosotros también deposita su confianza. La forma en que los defraudadores abordan a la gente es sumamente sofisticada y a cualquiera le puede pasar; por eso, además de funciones como el bloqueo de tarjetas o La Bóveda, creamos un respaldo para protegerlos cuando el engaño rebasa los filtros”.
Una póliza multientidad para cubrir el riesgo residual
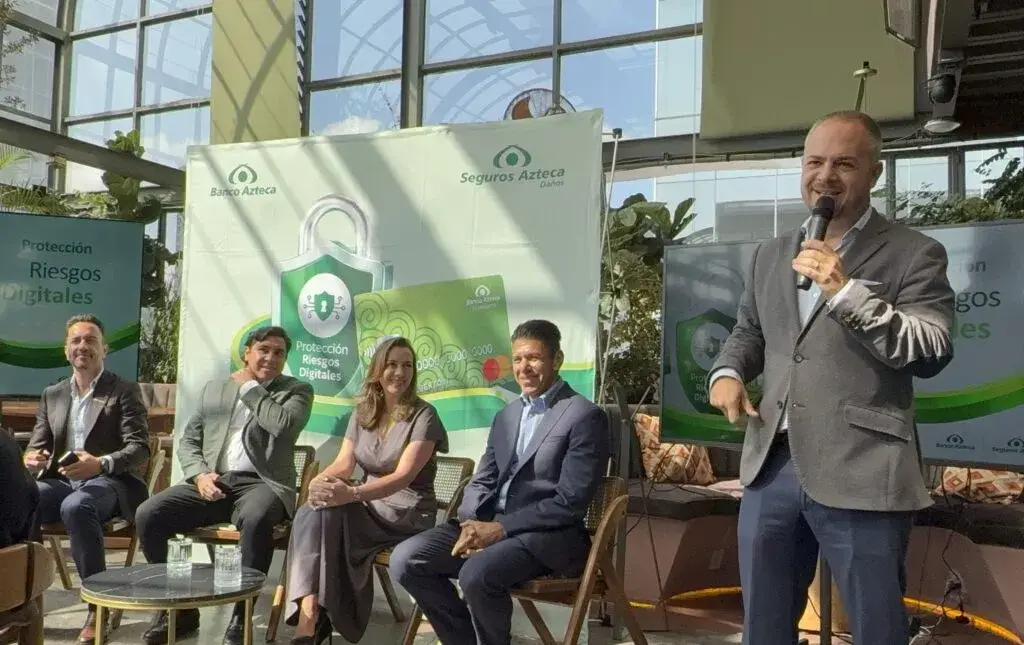
Aun implementando herramientas de biometría y de análisis transaccional continuo, los expertos coinciden en que no existe un escenario de riesgo cero ante el crimen organizado. En respuesta, se incorporó la solución Protección de Riesgos Digitales. José Francisco Landaverde, Director General de Seguros Azteca, precisó la función de esta herramienta:
“El seguro no puede evitar el fraude; el único que puede evitarlo en primera persona es el cliente con hábitos preventivos. Sin embargo, la delincuencia es tan sofisticada que siempre queda un riesgo residual. Cuando ya no se pudo evitar, es ahí donde entra la póliza, para garantizar que la persona afectada no se quede sola y recupere su tranquilidad”.
El mecanismo ofrece una suma asegurada de hasta 45,000 pesos anuales por un costo de 55 pesos al mes, equivalente a 600 pesos anuales. La cobertura respalda tres supuestos clave: desfalcos por compras en comercios o sitios web apócrifos, usurpación de identidad para la contratación ilícita de créditos y extorsión cibernética derivada del secuestro de dispositivos móviles. El factor más innovador del esquema es su alcance multientidad: ampara los fondos resguardados en Banco Azteca y protege, a la par, las cuentas de débito y crédito que el titular maneje en cualquier otra institución bancaria en México.
Te sugerimos: Polo se degrada a HURACÁN categoría 4